
15. červenec 2026
Načítání...
Velké síťové baterie přebírají otěže, domácí úložiště ztrácejí podíl
Erik Novotný
17. srpen 2026, 06:26
3 komentáře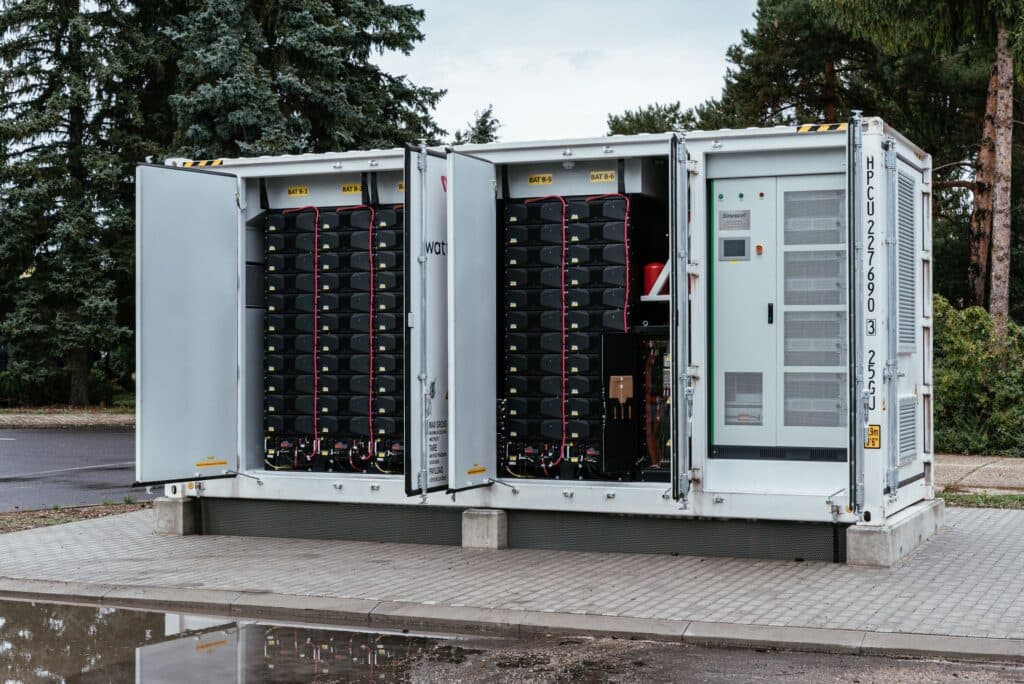
Evropský trh s bateriovými úložišti (BESS) v roce 2025 výrazně zrychlil. Podle nové zprávy SolarPower Europe European Battery Market Outlook 2026–2030 bylo v Evropě instalováno 36 GWh nové kapacity, meziročně o 48 % více. Šlo už o dvanáctý rekordní rok v řadě a celková provozovaná kapacita na konci roku poprvé překročila 100 GWh.
Hlavním motorem trhu se staly velké síťové baterie. Tyto projekty představovaly v roce 2025 více než polovinu nových instalací a jejich kapacita dosáhla 19 GWh, téměř dvojnásobku oproti roku 2024. Růst podporují především rostoucí potřeba flexibility, větší volatilita velkoobchodních cen, možnost kombinovat více zdrojů příjmů a klesající náklady technologií. Významnou roli hrají také podpůrné programy – podle reportu evropské mechanismy loni podpořily téměř 70 GWh velkých bateriových projektů.
Naopak rezidenční baterie ztrácejí podíl, nikoli však objem. V roce 2025 jejich instalace v celé Evropě mírně vzrostly na 12,3 GWh, ale jejich podíl na ročních instalacích klesl na 34 %. V kumulativní kapacitě stále představují největší segment, jeho podíl však poprvé klesl pod polovinu. Velké síťové baterie mají rezidenční segment podle prognózy překonat už v roce 2026.
Článek pokračuje pro předplatitele
Prémiový obsah
Zbytek článku je dostupný pouze pro předplatitele prémiového obsahu. Získejte přístup ke všem prémiovým článkům na oEnergetice.cz.
Přečetli jste teprve 40 % článku — zbývajících 60 % odemknete s prémiovým předplatným.
Co se dozvíte v placené části:
- Utility-scale baterie mají domácí segment překonat už v roce 2026.
- Ukrajina a Bulharsko loni instalovaly téměř 3 GWh baterií.
- Proč evropský plán řeší tarify, dvojí zpoplatnění a nejistotu.
Nejvýhodnější roční předplatné
Měsíční varianta 99 Kč / měsíc
89 Kč/ měsíc
Mohlo by vás zajímat

22. červenec 2026

22. červenec 2026

25. srpen 2026

2. září 2026
6. září 2026

3. září 2026
7. září 2026
Komentáře (3)
Jan Veselý18. srpen 2026, 07:06
Velké síťové baterie mají aktuálně naprosto luxusní extra zdroj příjmů ve formě poskytování služeb výkonové rovnováhy.
Josef Sedlák18. srpen 2026, 12:41
Škoda jen, že BESS jsou stále tak nákladná. Viz například včerejší údaje o BESS od MND v Hodoníně, které má výkon 10MW a ukládací kapacitu 25MWh. Z jeho ceny 160 mil Kč opět vychází cena 6,4mil Kč / MWh. Luxusní zdroj příjmů to možná bude jen při využití luxusních rozdílů cen. Pozitivní je určitě doba zálohy 2,5h.
Místo operativního zálohování fotovoltaiky tak lze určitě čekat využití na polední nabíjení třeba za 10€ /MWh a večerní dodávku za 200÷400€/MWh, když německé večerní deficity šroubují cenu nahoru.
Dosavadní vliv BESS na noční fosilní výrobu Německa i Česka je naprosto zanedbatelný. Stačí se podívat na ENERGY-Charts na ty cenové špičky, kdy často zůstávají hodinové špičky nad 200€/MWh až 400€ /MWh a Německo jede fosilní výrobu stejně, jako ji nad svou spotřebu navyšuje v souladu s německými průběhy i Česko.
Na tu situaci, kdy velké síťové baterie opravdu „přeberou otěže“ si tak zjevně budeme ještě muset dost počkat. Až se místo výkonů v jednotkách MW bude jednat o celkové výkony v tisících MW.
Jarda18. srpen 2026, 13:22
Odpověď na: Josef Sedlák, 18. srpen 2026, 12:41
Legislativa LEX OZE III a možnost žádostí o připojení pro BESS v ČR tu není ještě ani rok.
Takže jsme teprve na začátku.
Loading