
24. srpen 2026
Načítání...
Rafinérie znovu nabírají dech. Nové kapacity míří hlavně do Asie a Afriky

Jan Budín
8. říjen 2026, 06:00
Bez komentáře
Světové rafinérské kapacity mají do roku 2030 znovu výrazně růst, především v Asii a Africe. BloombergNEF přitom varuje před přebytkem nabídky a tlakem na marže, zatímco OPEC očekává spíše utahování trhu a vyšší vytížení rafinerií. Rozdílné závěry ukazují, jak moc bude záležet na skutečném vývoji poptávky i na tom, zda se plánované projekty podaří dokončit.
BloombergNEF (BNEF) očekává, že světová čistá rafinérská kapacita v letech 2026 až 2030 vzroste o 4,2 milionu barelů denně. Prognóza vychází ze sledování jednotlivých aktiv a počítá s novými kapacitami i uzavíráním provozů.
Přírůstek podle BNEF výrazně převýší očekávaný růst poptávky po ropných produktech. Pokud se projekty uskuteční, může přebytek kapacit zesílit konkurenci a stlačit vytížení i marže, především u méně konkurenceschopných rafinerií.
OPEC pro období do roku 2030 uvádí přibližně 4,9 milionu barelů denně nových kapacit. Jeho výhled zároveň odhaduje průměrné tempo jejich uvádění do provozu na jeden milion barelů denně ročně. Celkový přírůstek do roku 2030 včetně takzvané „creep capacity“, tedy postupného navyšování výkonu stávajících zařízení, činí 5,3 milionu barelů denně.
Zásadní rozdíl je v předpokládané bilanci trhu. OPEC očekává, že globální využití rafinerií vzroste z 80,8 procenta v roce 2025 na zhruba 82,7 procenta v roce 2030, což odpovídá těsnějšímu trhu. BNEF naopak zdůrazňuje riziko převisu nabídky nad poptávkou.
Těžiště růstu se přesouvá do Asie a Afriky
Podle BNEF připadne zhruba 95 procent globálního čistého přírůstku kapacit na Afriku a asijsko-pacifický region. OPEC rozděluje očekávané přírůstky trochu jinak: 2,8 milionu barelů denně má přibýt v Asii a Tichomoří, jeden milion na Blízkém východě a 0,8 milionu v Africe. Tyto tři oblasti mají dohromady představovat přibližně 94 procent globálních přírůstků.
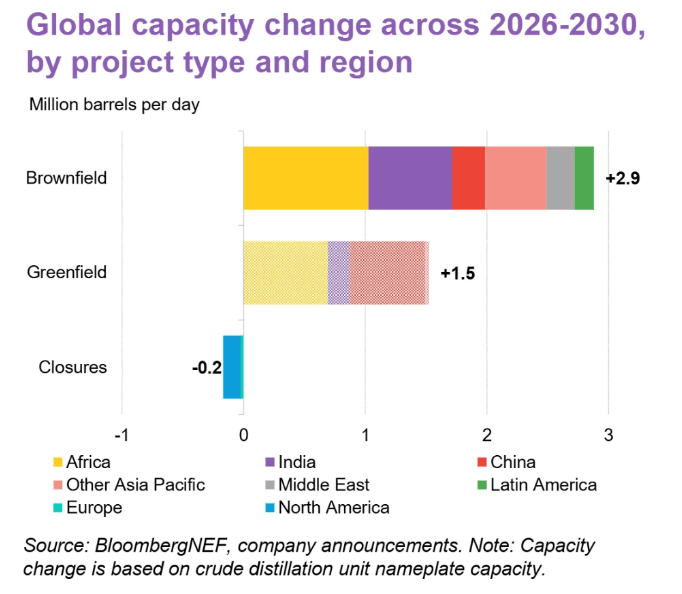
Výhled změny globální kapacity pro zpracování ropy. Zdroj: BNEF
Za investicemi stojí očekávaný růst poptávky, snaha omezit závislost na dovozu i výstavba rafinerií orientovaných na vývoz nebo propojených s petrochemickou výrobou. Zatímco nové kapacity mohou posílit soběstačnost některých zemí, exportně zaměřené provozy zároveň zvýší konkurenci na mezinárodních trzích.
V nejbližších letech budou hrát výraznou roli Čína a Indie. Podle BNEF mají společně tvořit 71 procent přírůstků kapacit v letech 2026 a 2027. Většina těchto projektů už přitom funguje nebo se staví. Pozdější část výhledu je méně jistá, když větší podíl plánovaných kapacit pro roky 2028 až 2030 je teprve v raných fázích přípravy, a proto hrozí odklady nebo zrušení.
Regionální dopady nebudou stejné. Čína se podle BNEF může potýkat s přebytkem nabídky, který by mohl přispět k další konsolidaci menších nezávislých rafinerií. Indie a Afrika naopak rozšiřují zpracování ropy kvůli větší soběstačnosti, zatímco v Evropě a Spojených státech mohou pokračovat uzavírky. Pro evropské provozy tak nebude rozhodující jen globální objem kapacit, ale také jejich konkurenceschopnost vůči novějším a často větším zařízením v rychle rostoucích regionech.
Zdroj: Pixabay. Rafinerie
Válka v Íránu mění toky, investiční mapu zatím ne
Konflikt v Íránu narušil toky ropných produktů z Blízkého východu i dodávky surovin z Perského zálivu. Podle BNEF to zasáhlo trh s produkty a posílilo pozici rafinerií v atlantické oblasti. Krátkodobý výpadek dodávek tak může zvýhodnit provozy mimo zasažený region, které dokážou rychleji zásobovat odběratele.
BNEF ale zatím nevidí výrazný dopad války na připravované rafinérské kapacity ve střednědobém horizontu. Konflikt podle něj spíše posiluje důvody pro investice do skladování, potrubí a logistické infrastruktury. Pro projekty ve výstavbě tak může být důležitější jejich poloha, přístup k surovinám a schopnost dostat produkty na trh než samotná změna globálního součtu kapacit.
Sdílejte článek prostřednictvím:
Mohlo by vás zajímat

26. srpen 2026

27. srpen 2026
9. září 2026
16. září 2026

16. září 2026
16. září 2026

23. září 2026
Komentáře (0)
Loading