9. září 2026
Načítání...
Baterie v Austrálii již vytlačují ve večerní špičce zemní plyn

Martin Voříšek
29. říjen 2026, 06:33
Bez komentáře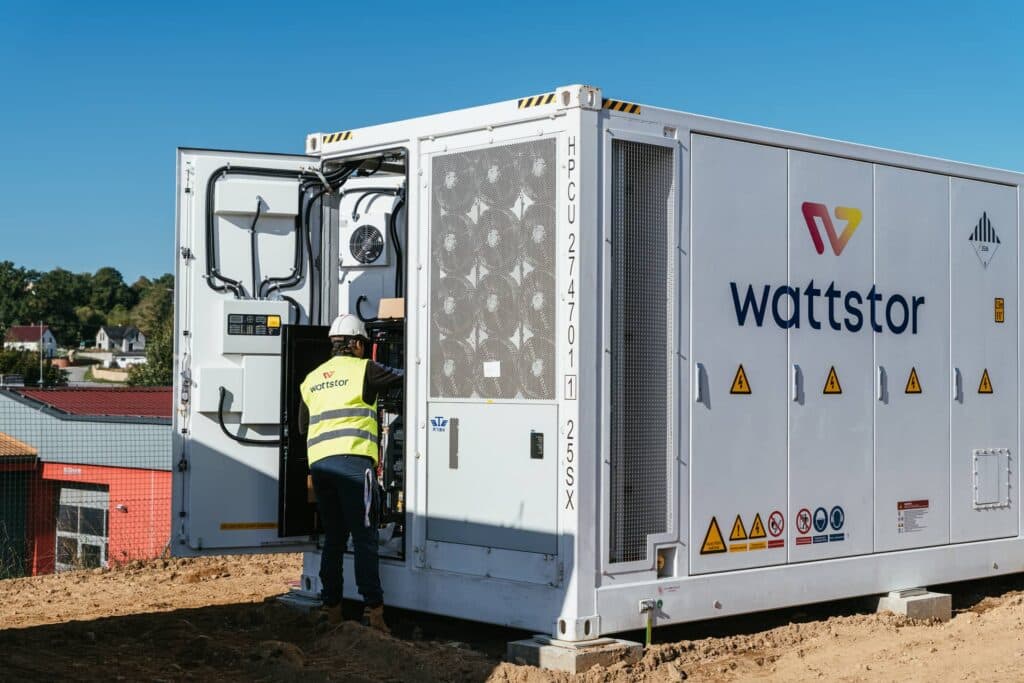
Velká bateriová úložiště na australském trhu NEM ve třetím čtvrtletí poprvé dodala během večerní špičky více elektřiny než plynové elektrárny. Jde o další důsledek australského "bateriového boomu". Průměrná velkoobchodní cena elektřiny klesla meziročně o 27 % na 63 AUD/MWh, což je nejnižší hodnota pro třetí čtvrtletí od roku 2021. Pro provozovatele úložišť bylo uplynulé čtvrtletí pozitivní alespoň z jednoho pohledu: cenový rozdíl (spread), na němž jsou závislé jejich výnosy, se po prudkém propadu zastavil.
Trh NEM pokrývá východ a jihovýchod Austrálie. Celkový výkon velkých baterií na něm přesáhl na konci září 10 GW při kapacitě 23 GWh. Jen za poslední rok zahájila zkušební provoz úložiště o výkonu 4 375 MW a kapacitě 12 628 MWh. Jen během třetího čtvrtletí z toho přibylo 860 MW a 2 970 MWh. Celkové zatížení soustavy se ve třetím čtvrtletí pohybovalo kolem 25,4 GW.
Objem energie, kterou baterie přesouvají v čase, se meziročně více než ztrojnásobil. Úložiště během dne nabila v průměru 13,4 GWh denně a ve večerní špičce mezi 16. a 21. hodinou vrátila do sítě 10,9 GWh. Před rokem šlo o 3,7 a 3,2 GWh. Padly i výkonové rekordy: nabíjení dosáhlo 19. září 4 414 MW, vybíjení 23. srpna 4 616 MW.
Nižší ceny elektřiny ve večerní špičce, méně záporných cen a vyšší příjmy solárních elektráren, které jako jediné zaznamenaly vyšší příjmy než loni. Dále se dočtete, jak baterie mění fungování trhu s elektřinou – a kde už podle australského operátora trhu narážejí na své limity.
Jak uvádí pravidelný report australského operátora trhu AEMO, nejviditelnější je změna právě ve večerní špičce. Baterie v ní pokryly 8,0 % výroby. Plynové elektrárny, jejichž výkon v těchto hodinách meziročně klesl na polovinu, jen 5,1 %. Za celé čtvrtletí vyráběly plynové zdroje v průměru 881 MW, nejméně pro třetí čtvrtletí od roku 2000.
S objemem roste i vliv baterií na tvorbu ceny. Nabíjení a vybíjení společně určovaly cenu ve 48 % pětiminutových intervalů, před rokem v 18 %. Baterie přitom už nenastavují cenu hlavně v drahých hodinách. Například průměrná cena vybíjení klesla ze 185 na 102 AUD/MWh.
Nižší ceny večer, vyšší polední ceny
Jak ukazuje pravidelný report, velkoobchodní ceny během čtvrtletí postupně klesaly ze 77 AUD/MWh v červenci na 47 AUD/MWh v září.
Večerní špičku ovlivňují i domácí baterie. Domácnosti se solárními panely a baterií odebíraly ve špičce o 74 % méně elektřiny než domácnosti, které mají jen fotovoltaické panely.
V poledne se ceny pohnuly opačným směrem. Mírně vzrostly, protože vyšší spotřeba a nabíjení baterií převážily tlak rostoucí výroby solárních zdrojů. Pro soustavu jde spíše o dobrou zprávu, jelikož také Austrálie prošla solárním boomem, který se projevil propady cen do záporných hodnot zejména v poledních hodinách.
Záporné nebo nulové ceny se objevily ve 14,4 % obchodních intervalů, o 4,5 procentního bodu méně než před rokem. Solární a větrné zdroje totiž nastavují cenu obvykle v záporných hodnotách, kdežto nabíjející baterie ji častěji drží nad nulou. Omezování výkonu solárních elektráren kvůli nízkým cenám kleslo o 54 %, tedy z 15,7 na 5,9 % jejich dostupného výkonu. Velké solární elektrárny tak jako jediný druh výroby inkasovaly vyšší průměrnou cenu než loni, 34 místo 26 AUD/MWh.
Spread se zastavil, podpůrné služby vyschly
Průměrný rozdíl mezi cenou nabíjení a vybíjení v NEM klesl meziročně ze 123 na 59 AUD/MWh. Ve srovnání s druhým čtvrtletím, kdy spread spadl na 51 AUD/MWh, se ale mírně zvýšil. I nadále ovšem zůstává výrazně níže než před rokem a meziročně spready výrazně klesly již druhé čtvrtletí v řadě. Nadto se ze statistik zdá, že bateriových úložišť bude na australském trhu i nadále přibývat.
Mírný nárůst cenových spreadů neznamená, že pokračování bateriového boomu je bez rizik. Na menším západoaustralském trhu WEM spadl průměrný spread z 51 na pouhé 2 AUD/MWh. Výnosy tamních úložišť z arbitráže se propadly z 9,0 na 0,8 milionu AUD.
Investory to ale zatím neodrazuje. Ve frontě na připojení k NEM čekají projekty o výkonu 80,9 GW, z nichž 55 % tvoří samostatné baterie. Roste i podíl delších úložišť: 38 % bateriových projektů má dobu vybíjení tři až deset hodin.
V Evropě i v České republice výkon BESS teprve roste
Evropa je na začátku podobné vlny. Během jediného týdne bylo v Německu, Estonsku, Belgii, Dánsku a Bulharsku dokončeno pět skupin projektů s kapacitou 682 MWh. V Česku přibylo v prvním pololetí 318 MWh. Další projekty se připravují: Second Foundation chystá přes 300 MW, skupina Sev.en zhruba 160 MW. Další stovky MW, možná i nízké jednotky GW, jsou navíc v přípravě.
Austrálie ukazuje dvě věci. Rychlý nástup baterií dokáže během jednoho až dvou let stlačit cenové rozdíly i výnosy z podpůrných služeb. Zároveň se ale spread po prvním šoku nepropadl k nule a těžiště tržeb se přesunulo k využívání cenových rozdílů na velkoobchodním trhu.
Co je potřeba dodat, že česká soustava se od té australské liší. V české soustavě hraje větší roli jaderná výroba v Dukovanech a Temelíně a silné propojení se sousedními trhy, což ovlivňuje hloubku poledních propadů i výšku večerních špiček. Pro ČEZ i pro stát, který s jadernými zdroji počítá jako s páteří soustavy, jde o otázku, kolik flexibility bude trh skutečně potřebovat a kdo ji zaplatí.
Sdílejte článek prostřednictvím:
Mohlo by vás zajímat
5. říjen 2026
12. říjen 2026
17. říjen 2026
18. říjen 2026
19. říjen 2026
21. říjen 2026
26. říjen 2026
Komentáře (0)
Loading